
6 Tips voor het beheren van uw familiebudget | Geleend, beheer uw familiebudget in Excel – Microsoft Support
Beheer uw familiebudget in Excel
Het is in de eerste plaats een kwestie van het analyseren van uw inzendingen en uitgangen in dezelfde maand. Aan het einde van de maand kunt u uw belangrijkste gelduitjes identificeren. Deze analyse kan de vorm aannemen van een budgetbeheertabel.
Familiebudget: 6 tips voor goed management
Het volgen van uw persoonlijke uitgaven elke maand zorgt voor een goede zichtbaarheid van uw budget. Hiervoor, houd een Familiebudget is nuttig. Verschillende technieken zijn mogelijk om uw geld het beste te beheren en geld uit te verlaten en uw rust te verhogen om te leven.
- Het volgen van een familiebudget geeft een goede gewoonten aan familieleden en het beschermen van uzelf tegen de financiële grillen van het leven.
- Het is noodzakelijk om te arbitreren tussen uw inkomsten en de vaste en variabele kosten dankzij een budgetbewakingstabel en bankbewakingstoepassingen.
- Om het budget beter te beheren, bestaan er meerdere oplossingen, zoals het poolen van uitgaven of budgettaire enveloppen.

Bijgewerkt op 3 februari 2023
door Benoit delecroix – Managing Director IreGroup
Download deze gids
- Waarom een familiebudget maken ?
- Wat elementen opnemen in het familiebudget ?
- Ons advies om uw familiebudget te beheren
- Hoe u uw familiebudget volgt ?
Waarom een familiebudget maken ?
Het opzetten van een familiebudget is cruciaal om uw financiën te beheersen en uw uitgaven te dekken. U vermijdt te veel uit te geven en u kunt uw spaardoelen bereiken.
Het management van de budget betekent niet dat u uzelf moet ontnemen, maar eerder op een doordachte manier moet uitgeven terwijl u voorzorgsbesparingen behoudt om met onvoorziene gebeurtenissen om te gaan.
Wat is het gemiddelde budget van een gezin ?
Gemiddeld bedragen de maandelijkse uitgaven € 1.387 voor een enkele persoon tegen € 2.300 voor een paar en € 3.109 voor een gezin van vier mensen. Deze cijfers worden berekend met uitzondering van belastingen, belastingen en vergoeding van leningen. Om deze extra kosten te betalen, moet u ongeveer € 415 toevoegen voor een enkele persoon en € 1.019 voor een gezin.
Wat elementen opnemen in het familiebudget ?
Om zijn familiebudget nauwkeurig te berekenen, moet u Arbitrate tussen middelen en vaste en variabele kosten.
Home -inkomsten
Het maandelijkse inkomen van de leden van een huis omvat lonen, inkomsten of vergoedingen, bonussen, staatsvergoedingen, huurinkomsten, alimentatie, enz.
Vaste ladingen
Vaste kosten omvatten huisvestingskosten, belastingen, zorg en onderwijs van kinderen, verschillende verzekerings-, internet- en telefoniekosten. Credits en schulden die moeten worden terugbetaald, voert ook uw familiebudget in. Vaste ladingen wijzen daarom de terugkerende kosten, waarvan het bedrag van tevoren bekend is.
Variabele belastingen
Met betrekking tot variabele belastingen is dit alles uitgaven waarvoor u geen zekerheid kunt bieden, hun exacte bedrag Aan het einde van de maand, zoals energierekeningen, autokosten en voedselraces. Extra’s en vrije tijd gaan ook in deze categorie voor uw familiebudget, zoals restaurants, winkels of bioscoopuitjes.
Ons advies om uw familiebudget te beheren
Zodra uw familiebudget is vastgesteld, heeft u een betere zichtbaarheid van uw Zilveren inzendingen en uitgangen. Hiermee kunt u oplossingen identificeren indien nodig of mogelijk optimalisaties.
1.Bepaal uw financiële middelen
Om uw financiële middelen te bepalen, Voeg uw vast inkomen toe aan die van uw partner. U krijgt de hoeveelheid geld waarop u kunt tellen voor uw terugkerende kosten.
Het gebeurt dat u naast een vast inkomen variabele inkomsten als premies ontvangt. Het is ook noodzakelijk om ze in aanmerking te nemen, maar tot op zekere hoogte omdat ze variabel zijn. In deze gevallen wordt geadviseerd om deze bedragen te gebruiken om u een voorzorgsmaatregelen te bouwen.
2.Maak een lijst van uw vaste en variabele kosten per maand
Het opzetten van een familiebudget vereist het maken van een uitputtende lijst van al uw uitgaven:
- Vaste lasten : Lening terugbetaling, huur, verzekering, facturen, belastingen, etc.
- Variabele kosten : Voedselraces, vrije tijd, kleding, auto -onderhoud, etc.
3.Bereken de rest om in het huis te wonen
DE beschikbaar saldo komt overeen met het verschil tussen uw inkomsten en maandelijkse uitgaven. Het geeft de rest aan om elke maand tot uw beschikking te leven voor andere kosten.
4.Optimaliseer uw uitgaven
Om uw rust te vergroten om te leven, kan u Verlaag bepaalde uitgavenstations in uw Familiebudget ::
- Voeding : Plan van tevoren uw maaltijden om het aantal uitstapjes naar de supermarkt te verminderen en onnodige kosten te voorkomen, probeer nieuwe recepten, koop batches of in bulk, zoek naar specials en speciale aanbiedingen en vermijd zoveel mogelijk maaltijd buiten.
- Servicekosten en leveranciers : De accommodatie is hebzuchtig van energie en daarom in geld. Verlaag de verwarming ‘s nachts, verminder de tijd die doorbrengt in de douche en zet de lichten uit en verlaat een kamer. Vergeet ook niet om de aanbiedingen van de verschillende leveranciers te vergelijken om de goedkoopste contracten te vinden.
- Winkelen : Vermijd dwangmatige aankopen. Door de verleiding van winkelen te weerstaan, kunt u elke maand wat meer geld hebben om te besparen. Voorstander ook verkoopperioden om uw aankopen te doen;
- Auto en transport : Kies voor een economische transportmodus zoals openbaar vervoer of fiets. Als u met de auto moet reizen, biedt u uw carpoolreizen aan. Hiermee kunt u besparen op benzine- en voertuigonderhoud dankzij de deelname van Carpooler;
- gezondheid : Sport in de openlucht geven als u uw abonnement niet regelmatig op de kamer gebruikt.
- Entertainment : Kijk eerst van alle gratis activiteiten in uw regio (parken, meren of festivals). Annuleer abonnementen op streamingdiensten die u niet gebruikt.
- Verzekering : Zoek de beste verzekering dankzij online vergelijkingssites.
5.Betaal uw behoeften met budgetomhulling
Het is hier een vraag om elke kosten te scheiden en deze te budgetteren door een som geld van tevoren toe te wijzen die overeenkomt met elk van de voor uw geïdentificeerde kosten Familiebudget. Het is mogelijk om het concept tot het einde te duwen met behulp van papieren enveloppen waarin de hoeveelheid geld wordt geplaatst voor de maand voor nauwkeurig gebruik. Het te verwachten bedrag vereist goed controleren bankafschriften vorige maanden, de verschillende uitgaven door een gemiddelde vast te stellen.
6.Automatiseer uw uitgaven
Het is vaak moeilijk om Houd een stabiel budget bij Als we een verliefdheid besteden. Daarom wordt het aanbevolenAutomatiseer uw uitgaven. Concreet is het raadzaam om vast te stellen debit Met betrekking tot vaste kosten (huur, facturen of abonnementen voor transport en vrije tijd).
U kunt bijvoorbeeld een overmatig gewicht van verschillende credits identificeren, waardoor uw blijft maandelijks leven. Een oplossing kan zijn om deze leningen in één enkele snelheid te groeperen, door middel van een kredietinkoop.
De terugbetaling is verspreid over een langere periode, en je zult dan hebbenSlechts één kredietmaandelijkse betaling die moet worden vergoed Langs de lening, in een lager bedrag dan de som van uw vorige deadlines. Waarmee u resterende overblijfselen kunt vinden om in de maand te leven en tegelijkertijd te verlagen schuldgraad.
Hoe u uw familiebudget volgt ?
Rigoureuze monitoring van uw Familiebudget is cruciaal om een goed te bepalen financiële strategie en blijf elke maand op de hoogte van de bewegingen van bankrekeningen.
Gebruik bank -apps
DE banken zichzelf en andere toepassingen die zijn Accounters (als je meerdere banken hebt) kan je helpen Stel het familiebudget op. Bankin ‘, My My Accounts beheren of Linxo kan worden geconfigureerd zodat u de basisprincipes van uw Follow -Up kunt vaststellen.
Combineren Budgettabel en monitoringtoepassing Voor een optimaal resultaat. Toepassingen staan gepersonaliseerde configuratie en eenvoudige monitoring toe, terwijl de tabel u echt acteur kunt zijn in het beheer van uw budget en u in staat stelt mogelijke verbeteringsassen te identificeren.
Maak een trackingbord
Het is in de eerste plaats een kwestie van het analyseren van uw inzendingen en uitgangen in dezelfde maand. Aan het einde van de maand kunt u uw belangrijkste gelduitjes identificeren. Deze analyse kan de vorm aannemen van een budgetbeheertabel.
Registreer in het receptgedeelte alle middelen van de maand (netto salarissen, verschillende vergoedingen, pensioen, alimentatie, dagelijkse vergoedingen, enz.)). Let op de kostenkolom de huur, de maandelijkse hypotheek, de verschillende contracten voor de telefoon, het water, de elektriciteit, het wederzijdse, maar ook het voedselbudget, kleding, verschillende interviews en vrije tijd.
U vestigde toen de basis van een Familiebudget om elke maand te volgen.
Familiebudget: wat te onthouden
- Het definiëren van het gezinsbudget is een essentiële stap in het juiste financiële management. Dit is des te belangrijker als het gaat om een gezin met kinderen.
- Gebruik een monitoringbord en bankaanvragen om uw inkomsten te volgen en vaste en variabele kosten.
- Verminder elke uitgavenpositie zoveel mogelijk dankzij de in dit artikel voorgestelde oplossingen om uw rust te verhogen om te leven, projecten te financieren en/of meer te besparen.
Profiteren van onze expertise in kredietgroepering,
het is zonder toewijding !
Beheer uw familiebudget in Excel
Het maken van een budgettair plan voor uw huishouden lijkt misschien overweldigend en moeilijk, maar Excel kan u helpen bij het organiseren en volgen van een verscheidenheid aan gratis en premium budgetmodellen.
Ontdek het land
Het doel van het budget van een schoonmaak is om samen te vatten wat u verdient met betrekking tot wat u uitgeeft om u te helpen uw lange en korte -termijndoelen te plannen. Het gebruik van een berekeningsblad voor budgettering kan u helpen uw financiële gezondheid een prioriteit te maken door de kosten te verlagen en de besparingen te verhogen !
DIY -projecten met het persoonlijke budgetmodel
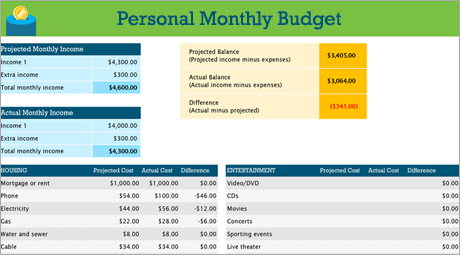
Je doet liever dingen van jezelf ? Dit Excel -model kan u helpen bij het opvolgen van uw maandelijkse budget per inkomsten en uitgaven. Voer uw kosten en inkomsten in, en elk verschil wordt automatisch berekend, waarmee u tekorten kunt vermijden of overtollig kunt verstrekken. Vergelijk de kosten gepland met reële kosten om uw budgetvaardigheden in de loop van de tijd te verfijnen.
Advies : Volg de maandelijkse uitgaven
Openbare diensten, creditcards en verzekeringen worden maandelijks in rekening gebracht. De eenvoudigste manier om uw uitgaven te controleren, is daarom het bedrag van uw maandelijkse uitgaven bepalen.
Vergeet niet “supplementen”
Na uw elektriciteitsrekening, heb je een abonnement op een film of een spel ? Hoe zit het met het abonnement op een sportschool ? Zorg ervoor dat je ook een spoor bewaart.
Advies : Besteed aandacht aan variabele kosten
Als de hoeveelheid gas- en telefoonrekeningen over het algemeen niet variëren van de ene maand tot de volgende, kunnen andere uitgaven, zoals maaltijden in het restaurant of aankopen van kleding, aanzienlijk variëren.
Kosten classificeren
Nu u een wereldwijd idee hebt van maandelijkse uitgaven, is het tijd om ze per categorieën te classificeren om uw vaste, variabele en discretionaire uitgaven te kunnen onderzoeken.
Vaste lasten
Vaste kosten blijven hetzelfde van de ene maand tot de volgende. Dit is bijvoorbeeld een hypotheek of huur, ziektekostenverzekering, auto -betaling of onroerendgoedbelasting. U kunt al deze elementen vastleggen in een categorie “vaste uitgaven”.
Advies : Variabele kosten
U kunt niet zonder variabele kosten, maar ze kunnen fluctueren van de ene maand tot de volgende. Deze kosten omvatten supermarkt, auto -onderhoud, elektriciteit en waterverbruik.
Discretionaire uitgaven
Discretionaire uitgaven kunnen veel variëren van de ene maand tot de volgende. De voorbeelden omvatten uitstapjes in het restaurant, abonnementen op continue uitzenddiensten, lidmaatschap van een club, kabel en kleding.
Definieer uw doelen
Zodra u een goed idee hebt van de hoeveelheid geldinzendingen met betrekking tot die van uitgaven, kunt u beginnen met het vaststellen van prioriteiten voor uw doelen op korte en lange termijn.
Budget van de renovatie van een huis
Is uw wasmachine opgesplitst ? Zijn uw kasten in slechte staat ? De hoofdbad moet een upgrade nodig hebben ? De renovatie van uw huis kan veel mogelijkheden hebben. Vergeet niet om deze kosten op te nemen wanneer u uw financiële doelstellingen onderzoekt.
Advies : Houd uw huwelijksopties open
Een constant onderzoek van uw financiën helpt u om te bepalen of u voldoende hebt opgeslagen om een essentieel artikel te kopen of gewoon “aangenaam om te hebben”. Heb je deze rozenkluis nodig voor je bruidsstoet of doe je het gewoon ? Hoe dan ook, vergeet niet dit te vergelijken met uw doelen.
Plan voor entertainment op de universiteit
Als u zich aan vaste kosten houdt, kunt u uw doelen op korte en lange termijn sneller bereiken. Aan de andere kant kunt u ook een bepaald bedrag opnemen in uw maandelijkse budget voor plezier en entertainment (variabele uitgaven die u zeker wilt volgen tijdens uw studies).
Regel 50/30/20: hoe u meer kunt besparen door minder uit te geven
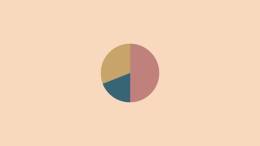
Te gecompliceerde tools voor budgetbeheersing berooft u ? Probeer deze eenvoudige budgetregel genaamd 50/30/20 om uw budget te organiseren en te ontwikkelen.
Leestijd: 8 min
Als het gaat om het beheren van uw eigen budget, wordt u soms overrompeld. Die nog nooit een budgetbeheeraanvraag heeft gedownload door de vastberaden intentie te hebben om hun uitgaven te beheersen en uiteindelijk na de derde dag te verlaten, vergeten om de take -out van de week toe te voegen ? U bent zich zorgen ?
Beheer uw budget en financiën gaan hand in hand, maar het moet niet ingewikkeld zijn, noch te veel tijd nemen. In feite zijn de beste tips vaak de eenvoudigste, verrassend.
De 50/30/20 regel is een slimme en eenvoudige maandelijkse budgetbeheermethode die u aangeeft het exacte bedrag dat u elke maand voor uw spaargeld en uitgaven heeft. Door een duidelijke algemene visie op uw budget van de maand te hebben, krijgt u vertrouwen en vermijdt u te veel uit te geven tijdens het sparen, zonder elke transactie te registreren.
U bent dus klaar om een realistisch budget te ontwikkelen en op te staan ? Het is hier dat het gebeurt !
Wat is de 50/30/20 regel ?
De 50/30/20 regel bestaat uit een eenvoudige methode om u te helpen uw budget efficiënt, eenvoudig en duurzaam te beheren. U verdeelt uw netto maandelijkse inkomen in drie categorieën uitgaven: 50 % voor wat u nodig hebt, 30 % voor wat u wilt en 20 % voor uw spaargeld, of voor terugbetaling van uw schulden.
Door uw kosten regelmatig in evenwicht te brengen met behulp van deze drie categorieën, zult u zich meer bewust zijn van uw verbruiksgewoonten en zult u overmatige kosten vermijden. Er zijn slechts drie categorieën om de borstels niet te verwarmen en om te voorkomen dat u de details van elk van uw uitgaven betreft. Met de 50/30/20 -regel kunt u eenvoudig uw financiële doelstellingen bereiken, of het nu gaat om sparen voor minder snelle dagen of om bestaande schulden terug te betalen.
Wat is de oorsprong van de 50/30/20 regel ?
De regel van 50/30/20 komt uit het boek getiteld ” Al uw waarde: het ultieme levensplan voor levenslange “Geschreven in 2005 door Elizabeth Warren, afgestudeerd aan Harvard, expert in faillissementen en Amerikaanse senator, en haar dochter Amelia Warren Tyagi.
De 20 jaar onderzoek van Warren en Tyagi weerspiegelen onze eigen reflectie: Het is niet nodig om een ingewikkeld budget te respecteren om uw financiën te beheersen. U hoeft alleen uw geld op een evenwichtige manier te verspreiden volgens uw behoeften, uw verlangens en uw spaardoelen, in Suima
Alleen de regel van 50/30/20.
De bankrekening om uw budget eenvoudiger te beheren
Ontdek de premium bankrekening die u controle geeft over uw geld met intuïtieve functies en innovatieve diensten. Beheer uw account in realtime, en meer eenvoudig met N26 Smart.
Hoe werkt de regel van 50/30/20 ?
De regel van 50/30/20 vereenvoudigt uw budget door uw netto -inkomsten te delen in drie categorieën uitgaven: uw behoeften, uw verlangens en uw spaargeld of uw schulden.
Als u precies weet hoeveel elke categorie toewijst, zal het respecteren van uw budget eenvoudiger zijn en u zult controle houden over uw uitgaven. Met behulp van de 50/30/20 regel is dit hoe uw budget eruit zou kunnen zien:
Besteed 50 % van uw inkomen voor uw behoeften
Simpel gezegd, uw behoeften komen overeen met de kosten die verband houden met de essentiële dingen van het leven, die u nauwelijks zonder zou kunnen doen. 50 % van uw nettoresultaat moet de meeste van uw noodzakelijke kosten dekken.
Zijn opgenomen in behoeften:
- de huur,
- elektriciteits- en gasrekeningen,
- vervoerskosten,
- Verzekering (gezondheid, auto, dieren),
- Minimale lening maandelijkse betalingen,
- Basisstroomvoorziening.
Als uw nettoresultaat bijvoorbeeld € 2.000 bedraagt, moet de som van € 1.000 aan uw behoeften worden toegewezen. Dit budget kan van de ene persoon tot de andere variëren. Als uw totale behoeften echter meer dan 50 % van uw nettoresultaat bedragen, stelt Warren voor om enkele wijzigingen aan te brengen om uw budget op te ruimen, zoals het veranderen van energieleverancier of misschien op zoek naar een goedkoper appartement.
30 % van uw budget voor uw verlangens
Als 50 % van uw nettoresultaat uw basisbehoeften dekt, 30 % van uw nettoresultaat kan worden gewijd aan uw verlangens. De verlangens worden gedefinieerd als vrijuitkosten van niet-sessie die vrijelijk worden gekozen en die u zonder zou kunnen doen.
- Restaurantuitjes,
- winkelen,
- vakantie,
- Lidmaatschap van sportclubs,
- Entertainment -abonnementen (Netflix, Amazon Prime),
- Races (anders dan eSentals).
Volg het bovenstaande voorbeeld altijd, Als uw nettoresultaat € 2.000 bedraagt, kunt u € 600 uitgeven aan uw verlangens. Maar als u ontdekt dat u te veel uitgeeft aan uw verlangens, kan het interessant zijn om na te denken over de kosten die u zou kunnen beperken.
Het volgen van de 50/30/20 regel betekent niet dat ze niet kunnen genieten van het leven, Het is slechts een kwestie van meer verantwoordelijk zijn ten opzichte van uw budget door hefbomen te vinden om overbodige kosten te voorkomen. Als het concept van behoeften en verlangens vaag blijft, vraag jezelf dan af: “Kan ik zonder dat leven ? »». Als het antwoord ja is, is het een verlangen en geen behoefte.
Boek 20 % van uw inkomen voor uw spaargeld
Met 50 % van uw netto -inkomen gewijd aan uw behoeften en 30 % aan uw verlangens, De resterende 20 % kan u in staat stellen uw spaardoelen te bereiken of eventuele schulden terug te betalen. Hoewel minimale vergoedingen als behoeften worden beschouwd, verminderen alle extra vergoedingen uw bestaande schuld en uw toekomstige belangen, ze worden daarom geclassificeerd als besparingen.
Als u elke maand systematisch 20 % van uw salaris bespaart, kunt u een intelligent spaarplan opbouwen, zoals een reddingsfonds, een langdurig persoonlijk voorlopig budget of een bijdrage voor de aankoop van onroerend goed. Als u elke maand € 2.000 netto verdient, kunt u € 400 aan uw spaardoelen wijden. Je zou in slechts één jaar € 5.000 kunnen benaderen !
Hoe de regel van 50/30/20 toe te passen: een stapsgewijze handleiding
Dus hoe werkt de 50/30/20 -regel concreet ? Simpel gezegd, bereken de percentages 50 30 20 uit uw inkomen en categoriseer uw kosten. Hier is hoe te doen:
1. Bereken uw nettoresultaat.
De eerste stap bij het gebruik van de regel van 50/30/20 is het berekenen van uw inkomsten na belastingen. Als u onafhankelijk bent, komt uw nettoresultaat overeen met wat u in een maand verdient, minder uw professionele kosten en het bedrag dat voor uw belastingen wordt verstrekt.
Als u een werknemer bent met een vast salaris, is het eenvoudiger: op uw loonstrook is het bedrag dat elke maand op uw bankrekening wordt betaald. Als bepaalde betalingen zoals een ziektekostenverzekering of pensioenfonds worden afgetrokken van uw salaris, integreert u ze opnieuw.
2. Categoriseer uw uitgaven vorige maand
Om erachter te komen waar u elke maand uw geld kunt doen, U zult moeten analyseren hoe u uw salaris vorige maand hebt besteed. Breng een kopie van uw bankafschrift voor de afgelopen 30 dagen, of gebruik gewoon de managementfunctionaliteit in uw N26 -applicatie, die al uw transacties in verschillende categorieën classificeert: salaris, voedsel en rassen, of vrijetijds en uitstapjes, enz.
Verdeel nu uw uitgaven in drie categorieën: behoeften, verlangens en besparingen. Onthoud dat een behoefte een essentiële kosten is die u niet kunt vermijden, zoals huur. Een verlangen is een “bonus” die je zonder zou kunnen doen, zoals een restaurantuitje. Besparingen vertegenwoordigen de maandelijkse betalingen van extra leningen, pensioenbijdragen of het geld dat u reserveert voor de minder prachtige periodes.
3. Evalueer en pas uw uitgaven aan om de regel van 50/30/20 te respecteren.
Nu u de bedragen kunt zien die zijn toegewezen aan uw behoeften, uw verlangens en uw spaargeld elke maand, U kunt beginnen met het optimaliseren van uw budget volgens de regel van 50/30/20. De beste manier om door te gaan is om te schatten hoeveel u maandelijks voor uw verlangens besteedt.
Volgens de regel van 50/30/20, Een verlangen is niet extravagant, het is een eenvoudig plezier waarmee je van het leven kunt genieten. Het verminderen van uw behoeften kan een complexe taak en een echte uitdaging vertegenwoordigen, dus het is beter om na te denken over de verlangens die u wilt beperken om in 30 % van uw netto -inkomen te blijven. Hoe meer u uw uitgaven met betrekking tot uw verlangens vermindert, hoe meer de kans op het bereiken van het doelwit van 20 % gewijd aan uw spaargeld.
Rekenmachine regel 50/30/20
ONS Online budgetcalculator 50/30/20 Zou je kunnen toestaan sneller en gemakkelijker te gaan. Nerdwallet en MoneyFit bieden beide online rekenmachines die u de bedragen vertellen die u aan uw behoeften moet worden toegewezen, uw verlangens en uw spaargeld elke maand, op basis van uw nettoresultaat.
Berekeningsblad Regel 50/30/20
Terwijl een online calculator in staat is om een overzicht te geven van uw ideale budget volgens de 50/30/20 regel, Als u een meer gedetailleerd budget wilt ontwikkelen, vertegenwoordigt een speciaal spreidingsbladregel 50/30/20 een goede optie. Software zoals Microsoft Excel, Google Sheets en Apple Numbers bieden allemaal berekeningsbladmodellen om budgetbeheer te vergemakkelijken. U kunt veel online berekeningsbladen gratis vinden, advertentie, advertentie
Geschikt voor de regel van 50/30/20 en welke zijn c
Informabel met elk programma, zodat u uw financiële doelen kunt bereiken.
N26 subaccounts
Met N26, bespaar in uw eigen tempo voor uw projecten dankzij de subaccounts.
Uw geld bij N26
Budgetbeheer is ideaal om je geruststellend te voelen en de kosten te beheersen. Met N26 wordt het beheren van uw geld kinderspel. Inderdaad, dankzij intelligente functies voor budgetbeheer zoals afronding, ruimtesubcopen of zelfs managementfunctionaliteit, zult u eenvoudiger de regel van 50/30/20 toepassen. Toegang tot uw geld overal met uw online bankrekening en ontvang onmiddellijke pushmeldingen om een bijgewerkte visie op uw financiën te hebben. En bovendien helpen uw gratis sub-accountruimtes u om uw spaardoelen in de gaten te houden, terwijl de managementfunctionaliteit uw kosten automatisch zal categoriseren om u te helpen de cursus te behouden.